制造业西迁与通信设备产业 机遇、挑战与路径选择
随着东部沿海地区土地、劳动力等要素成本持续上升,以及国家区域协调发展战略的深入推进,“制造业能不能去西部”成为产业界和地方政府共同关注的重要议题。通信设备制造业作为技术密集与劳动密集兼具的典型行业,其空间布局调整尤为引人注目。本文围绕通信设备制造业向西部转移的可行性、驱动力、现实障碍与可行路径展开分析。
一、西部承接通信设备制造业的有利条件
- 政策支持体系日趋完善。西部大开发、“一带一路”倡议、成渝地区双城经济圈建设等国家战略叠加,为西部承接产业转移提供了财政、税收、土地和人才引进等一揽子政策红利。
- 要素成本优势依然存在。与长三角、珠三角相比,西部在工业用地、用电价格和普通劳动力成本方面仍具比较优势,对需要大规模生产制造的通信设备整机及配套环节具有吸引力。
- 部分领域已形成产业基础。西安、成都、重庆、贵阳等地在电子信息领域积累了较好基础。西安在通信导航与射频器件方面有科研优势,成都和重庆在智能终端及网络设备制造上已形成一定集群,贵阳依托大数据产业拓展了数据中心相关设备需求。
- 区位与通道条件改善。中欧班列、西部陆海新通道等国际物流通道的建设,降低了西部通信设备出口欧洲、东南亚的运输成本和时间,为外向型制造提供了新支撑。
二、通信设备制造业西迁面临的主要挑战
- 供应链配套不完整。通信设备制造涉及芯片、光模块、高频高速PCB、连接器、精密结构件等大量专业化配套,西部本地供应商密度和响应速度尚不及东部,物流与库存成本可能抵消要素成本优势。
- 高端人才与工程师供给不足。通信设备研发与工艺工程高度依赖通信、电子、自动化等领域的中高端人才,西部在人才存量和吸引力上仍存在短板,尤其缺乏具备系统集成和工艺优化经验的工程师队伍。
- 客户与市场贴近性较弱。通信设备主要客户为运营商、云服务商和大型系统集成商,其决策与采购中心多位于东部或一线城市,西部制造基地在快速响应客户需求、参与联合开发方面存在空间障碍。
- 产业生态与创新网络尚不成熟。通信设备制造需要与芯片设计、软件研发、检测认证、标准组织等形成紧密互动,西部在创新服务机构和产业联盟活跃度上仍有差距。
三、哪些环节更适合西迁
通信设备产业链并非整体适合或整体不适合西迁。应依据环节属性进行分类施策:
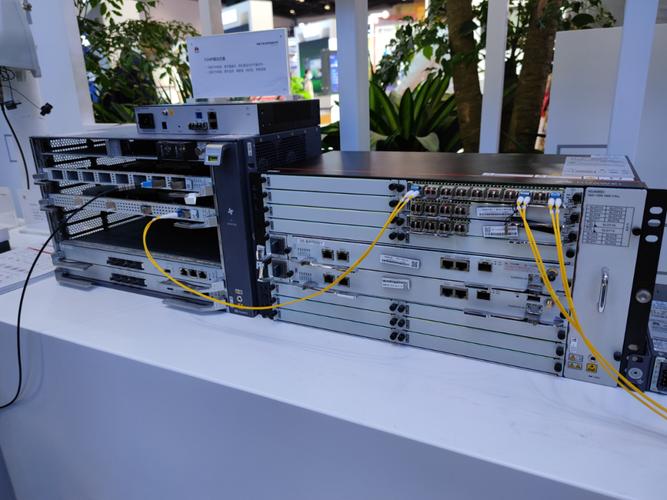
- 适宜西迁的环节:整机组装、测试与包装,线缆与连接器加工,精密结构件与散热器件制造,电源模块生产,以及面向数据中心的中低端网络设备制造。这些环节对供应链响应要求相对可控,劳动力与厂房成本敏感度高。
- 谨慎西迁的环节:高速光模块、高频射频前端、核心芯片封装测试等对供应链时效和高端工艺人才要求极高的环节,短期内宜保留在东部或采取“东部研发+西部制造”的分工模式。
- 研发与客户界面环节:建议总部研发、产品定义和核心客户接口继续保持在东部中心城市,西部基地侧重工程化、量产制造和区域服务。
四、推进通信设备制造业西迁的可行路径
- 以“链主+配套”模式引入。优先吸引通信设备龙头企业到西部设立整机制造基地,同步推动其核心供应商随迁或就近建厂,形成局部闭环供应链,降低物流与协调成本。
- 强化区域差异化定位。西安侧重通信器件与卫星通信配套,成渝侧重智能终端与网络设备整机,贵阳依托数据中心发展服务器与网络设备制造,避免同质化竞争。
- 共建人才联合培养机制。推动西部高校与迁入企业共建通信工程、电子封装、智能制造等专业方向,建设实训基地,并在职称评定、住房保障等方面给予政策倾斜。
- 完善产业公共服务。在西部布局通信设备检测认证中心、可靠性实验室和供应链金融平台,提升本地配套服务能力,缩短产品认证与交付周期。
- 利用国际通道拓展市场。依托中欧班列和西部陆海新通道,引导西部通信设备制造基地面向“一带一路”沿线市场开展加工贸易与本地化服务,形成“西部制造、全球交付”的新格局。
五、结论
通信设备制造业可以去西部,但不宜简单追求全产业链整体搬迁。更合理的策略是:根据产业链环节的属性和区域比较优势,推动制造环节有序西迁、研发与客户界面环节留在东部,形成“东部创新引领、西部制造支撑、通道链接全球”的分工格局。在这一过程中,关键在于以链主企业带动配套集聚、以人才共育弥补要素短板、以公共服务降低迁移成本。如此,西部有望在通信设备制造版图中占据重要一席,实现区域协调与产业升级的双重目标。
如若转载,请注明出处:http://www.bjshxdz.com/product/53.html
更新时间:2026-11-07 12:37:53